Новините ON AIR
 Радио ON AIR
 Времето


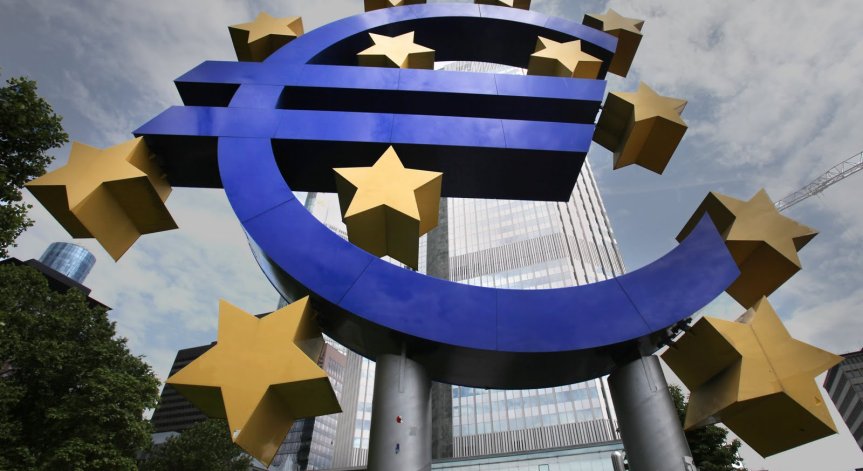
Вече две години – още от първите вълни на гръцката криза – някои финансисти и икономисти настояват за активна роля на Европейската централна банка. Всъщност тя вече пое тази роля чрез механизма LTRO - Long Term Refinancing Operation. Нека обаче видим какви са последствията.
Към момента централната банка има две извършени операции. Първата бе на 21 декември 2011, когато банките от еврозоната получиха 489 милиарда евро за три години при лихва 1% (включително 110 млрд. за италианските банки, 105 за испанските, 70 за френските, 60 за гръцките и 50 млрд. евро за ирландските). Следващата операция бе проведена при същите условия на 29 февруари тази година и вля ликвидност за още 530 млрд. евро – или общо 1.019 трилиона.
КАКВИ СА РЕЗУЛТАТИТЕ ЛИ? Със сигурност не такива, каквито се очакваше. Банките използваха по-голямата част от парите, за да купят държавен дълг от собствените си държави. В резултат испанският дълг, държан от местни банки и инвеститори, се увеличи с 26% и достигна 220 млрд. евро. Италианският дълг, притежаван от италиански банки, нарасна с 31% (до 267 млрд. евро). По подобен начин действаха и банките и инвеститорите в Гърция, Ейре и Португалия.
За друга – също немалка - част от парите май ще се окаже, че са депозирани обратно в ЕЦБ на overnight депозити. Така на практика само нищожна част от тези един трилион евро влезе на пазара като подкрепа на кредитните операции и за стимулиране на икономическата активност. Според някои оценки става дума за едва около 5.. според някои оценки след първата операция едва около 50 млрд. евро са използвани за увеличаване на кредитната експанзия от търговските банки.
ЦИНИЧНОТО Е, ЧЕ НА ПРАКТИКА въпросните местни банки получават ликвидност при лихва от 1%, а после я инвестират в дългови книжа с доход между 6 и 13% - и в допълнение могат да заложат закупените книжа в ЕЦБ за допълнителна ликвидност или рефинансиране, ако се наложи. Въпросът е при тази гарантирана win-win ситуация за банките, кой носи риска и има ли хедж в операцията? На това не е трудно да се отговори. Рискът, изглежда, е отново за данъкоплатците, защото социална Европа не си позволява (поне за момента) твърди фалити. А хеджьорът е ЕЦБ, тоест Европейският съюз.
Тези операции по вливане на ликвидност и индиректно кредитиране на правителствата от ЕЦБ ще бъдат оправдани, само ако успеят малко да уталожат недоверието на бизнеса, така че икономическата активност да изгази през блатото на рецесията и да излезе на твърда почва. Не бих казал, че LTRO е нещо много по-различно от действията на Федералния резерв чрез прословутото количествено облекчаване (Quantitative Easing, или QE). Разликата е, разбира се, че в САЩ централната банка поизчисти пазара и от ипотечни облигации, не само от държавен дълг.
ИЗГЛЕЖДА, ЧЕ С ТОВА АМЕРИКАНЦИТЕ успяха да овладеят ситуацията – поне на първо време. Вярно, трябва да имаме предвид, че те са една държава с единно управление, за разлика от движещата се на две-три-четири скорости Европа. Но дори и с тази уговорка все пак изглежда, че LTRO е една от малкото възможности да бъде запазен Европейският съюз. Важно е и друго - ако приемем, че БВП на САЩ е около 15 трилиона долара, а този на ЕС - около 18 трилиона, трябва да очакваме поне още една операция по LTRO. Защото мащабът в Европа е малко по-голям, а проблемите – малко по-тежки, значи е логично европейската спасителна операция да надхвърли обема на американската.
В ТАЗИ СИТУАЦИЯ ЖЕЛАНИЕТО НА БЪЛГАРСКОТО правителство да емитира външен дълг за около 1 млрд евро. при съобщени нива от 550 точки от министър Дянков (колкото прогнозирах в моя статия за Bulgaria On Air през февруари) няма да е лесно за осъществяване. Поддържам предишната си теза (пък такива са и действията на Италия, Испания, Гърция, Португалия, Ейре), че ще бъде по-лесно и по-евтино за страната този дълг да бъде продаден на местни банкови и небанкови финансови институции, както и на физически и юридически лица като "патриотични облигации". Те не само ще разнообразят портфейла от спестявания на българина, но и, след като говорим за дейни роли, ще накарат банковата система да помисли за по-активни кредитни операции.
* Д-Р БОЯН ИВАНЧЕВ е преподавател по бихейвиористични финанси във Висшето училище по застраховане и финанси, София.


 Икономическата обстановка у нас се влошава, има спад на обявите за работа
 Край Калининград пристигат нови танкове K2 и гаубици K9
 Почти 40% от инфлацията в Гърция идва от жилищните разходи
 Заради арка: Семейство Кенеди съди администрацията на Тръмп
 FDA одобри нов клас медикамент за вторична превенция на инсулт
 Какво е добре да имате предвид когато взимате витамин С без предписание
 Бронхиектазии в напреднала възраст – защо кашлицата с храчки не отминава?
 Зехтин преди въглехидратите намалява покачването на кръвната захар

 дава под наем, Офис, 357 m2 София, Левски Г, 2999 EUR
 дава под наем, Тристаен апартамент, 90 m2 София, Иван Вазов, 950 EUR
 продава, Многостаен апартамент, 171 m2 София, Център, 620000 EUR
 продава, Тристаен апартамент, 90 m2 София, Център, 599000 EUR
 продава, Къща, 136 m2 Добрич област, с.Дуранкулак, 92700 EUR
 Трябва ли човечеството да насочи поглед отвъд Марс?
 Учени отпечатаха строителни блокчета от лунен реголит без слепващи вещества
 Откриха колосална структура в Индийския океан
 Учени разкриха механизма зад земетресенията в Италия

 Китай завладява автомобилния пазар у нас
 VII СУ „Найден Геров“ спечели състезанието за IV клас от спортния празник „Бързи и сръчни“ - Есен 2026
 Трима бъдещи юристи избраха Окръжен съд – Варна за своя стаж
 Как да реагирате, ако спукате гума на магистралата?
 Над 150 души са дариха кръв за пострадалите на АМ „Тракия“ във Варна
 Възстановяването на акциите на CoreWeave и Nvidia подкрепи индексите на Wall Street
 Суверенна сателитна инфраструктура на ЕС в космическото пространство ще намали зависимостта от Starlink
 Кадър на деня за 11 ноември
 През Закона за хазарта кабинетът забранява плащането в брой в строителството