Новините ON AIR
 Радио ON AIR
 Времето
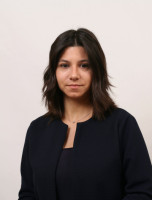


Петият панел на конференцията "Финанси: Уравнения и решения" на Bulgaria ON AIR и Bloomberg TV Bulgaria засегна темата за застраховането.
Зам.-председателят на КФН, ръководещ управление "Застрахователен надзор"- Пламен Данаилов, каза, че никой не може да предскаже бъдещето, но за сметка на това има застраховане.
"Това, което се наблюдава в сектора на българското застраховане, е оптимистична тенденция на това да се засилва ролята на животозастраховането. В България към момента работят 35 застрахователни компании - 24 в сферата на общото застраховане, 10 в сферата на животозастраховането, една голяма презастрахователна компания. Животозастрахователният сектор през 2026 г. за първото полугодие бележи значителен ръст от над 40% спрямо същия период на предходната година", отчете той.
По думите му това, че българинът започва да се грижи все повече за здравето и живота си, е изключително положителна тенденция.
"Иначе за компаниите, това, което предстои през следващите години, е да успеят да се справят, както го направиха с еврото, с двете директиви, които трябва до началото на следващата година да успеем да транспонираме в нашето законодателство", обобщи Данаилов.
Икономическата среда и влиянието на доходите
Главният изпълнителен директор и председател на УС на "Дженерали Застраховане" АД Николай Станчев отдели рисковете на две - по-общи, които имат непряк ефект върху застраховането, и такива, които са по-специфични.
"От общите рискове, за нас е важна икономическата среда. Последните години икономиката ни расте. С това расте и застрахователният пазар. Една от причините хората да не сключват застраховки е разполагаемият доход. Когато расте икономиката, расте и разполагаемият доход на хората. Говорим и за общо застраховане. Вторият риск е инфлацията. Тя оказва негативни ефекти в почти всички бизнеси. Друг вид по-общи рискове са законодателната рамка и данъчната рамка", заяви той.
Промениха ли се политиките на застрахователите
"Живеем и работим в нова много динамична среда, която налага промени. Рисковете са различни. Налага се да се промени отношението ни, като индустрия, към самите продукти, да се променят. Това, освен предизвикателство, създава и възможности. Като втори продукт, който бих очертала с голяма възможност за развитие, е животозастраховането и то не само застраховането към банковите кредити, но и рисковото животозастраховане, допълнителните спестовни застраховки", каза на свой ред изпълнителен директор и член на УС на УНИКА България Ивана Димова.
Според председателят на УС и главен изпълнителен директор на ДЗИ Коста Чолаков влияние оказват четири основни риска.
"Геополитическият - виждате какво се случва с транспортните застраховки. Същото касае и климатичният риск. В САЩ има райони, в които застрахователите вече не застраховат. Икономическият риск и макрорамката. В България е важно да продължи икономическият растеж. Другият е регулаторният риск. Много е важно да реформираме сектора в частта дигитализация", настоя Чолаков.
По думите на Станчев, все още застрахователната защита е много ниска.
"Под 10% от домовете на хората са застраховани, това е ниско ниво. По-интересно е на какво се дължи това. На първо място хората трудно оценяват рисковете си", заяви главният изпълнителен директор и председател на УС на "Дженерали Застраховане".
Важна роля има и държавата, трябва да се отвори диалог между регулатор, държава и застраховател във връзка с публично-частния модел, отбеляза Димова.

 "Любовната история“ между ЕС и Канада се нуждае от нещо повече от топли думи
 Хванаха 18-годишен онлайн садист в Хамбург, подтиквал момичета към смъртта им
 Северна Корея ускорява разработването на смъртоносни оръжия с помощта на Русия
 Киселова: Неправилно изведоха с белезници гарда на НСО, който бутна Колтуклиева
 Какво зависи от нас в борбата със затлъстяването?
 Свят без полиомиелит? Забравена заплаха, която да не подценяваме
 Риновируси през есента при децата – защо хремата невинаги е просто настинка?
 Спина бифида, хидроцефалия и ролята на фолиевата киселина в превенцията им

 дава под наем, Тристаен апартамент, 72 m2 София, Овча Купел, 0 EUR
 продава, Тристаен апартамент, 72 m2 София, Център, бул. Васил Левски, 288000 EUR
 продава, Къща, 280 m2 София област, с.Бракьовци, 165000 EUR
 дава под наем, Етаж от къща, 85 m2 София, Симеоново, 900 EUR
 дава под наем, Едностаен апартамент, 36 m2 София, Център, ул. Поп Богомил, 480 EUR
 Смъртоносен вирус се укрива в Бразилия над 140 години
 Загадъчни НЛО се движат с хиперзвукова скорост над Атлантическия океан
 Демис Хасабис скъсява прогнозите: Появата на общия AI е все по-близо
 Учен: Очакват се още няколко земетресения с магнитут над 7 по Рихтер в света

 Румънският премиер осъди остро инцидента с потопения кораб край Констанца
 19 млади военни лекари положиха началото на офицерския си път
 От Дунав се заканиха на Спартак (Варна)
 Студент спечели международно отличие с проекта си "Островът. Нова визия за Варна"
 DARA е специален гост на детската "Евровизия" в Малта
 Европа преживя най-смъртоносното си лято досега. Коя страна беше най-тежко засегната?
 Шефът на Volvo Cars: Китайският автомобилен пазар вече е изгубен за западните марки
 Под управлението на Москва Metro дари 1 млрд. рубли за войната в Украйна
 Европейските пазари затварят със загуби след слабости на европейския бизнес в Китай