Новините ON AIR
 Радио ON AIR
 Времето


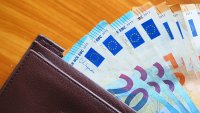
Правителството одобри промени в Закона за корпоративното подоходно облагане, според които месечният лимит за ваучери за храна, предоставяни от работодателите на служителите, се вдига до 200 евро.
До момента тази максимална сума за един човек беше ограничена до 102,26 евро (равностойността на 200 лева). С новите правила сумата, която надхвърля досегашния таван от 102,26 евро, вече ще бъде обект на окончателно облагане, но с намалена данъчна ставка от 7%.
Зелена светлина за инвестиции в AI и технологии
Законопроектът въвежда още ускорена данъчна амортизация за технологии за изкуствен интелект (AI) или за високопроизводителна компютърна техника и сървърна инфраструктура, с което дружествата могат да приложат двойния размер на годишната данъчна амортизационна норма за посочените активи, но не повече от 100 на сто.
От 700 лева на 1000 евро се вдига стойностният праг за данъчни дълготрайни материални и нематериални активи. Двойно - от 5 на 10 години, се увеличава срокът, в който данъчните загуби могат да се погасяват, като се въвежда ограничение до 70 на сто от положителния данъчен финансов резултат.
Актуализира се и режимът на облагане на разходите в натура, свързани със собствени, наети и/или предоставени за ползване активи, предоставени за лично ползване с оглед по-справедливо и последователно данъчно третиране на личното потребление, предоставено чрез предприятието.
Изчистване на счетоводните детайли и по-строг контрол
С проекта се предвижда през 2027 г. да бъде обложена с 33% свръхпечалбата в някои икономически сектори - банки, застрахователни дружества, търговия с храни с нетни приходи от продажби за 2026 г. не по-малко от 5 млн. евро, телекомуникационни компании, обменни бюра и дружества за бързи кредити. 30% от данъка ще може да бъде преотстъпват за конкретни цели - напр. инвестиции или формиране на резерви.
Текстовете в проектозакона не променят режима на корпоративното подоходно облагане и марката не засяга облагането на стандартната печалба.
С промените се регламентират редът и сроковете за деклариране на корпоративен данък за последния данъчен период при преобразуване на дружества (включително чрез прехвърляне на имущество към едноличен търговец), особено когато преобразуването е преди подаването на декларацията за предходната година.
Допълнително се прецизират лицата и сроковете за деклариране и внасяне на данък при източника (за дивиденти, ликвидационни дялове и доходи на чуждестранни лица), данък върху разходите и алтернативен данък при корпоративни промени. Наред с това, административно-наказателните санкции в закона са актуализирани спрямо съвременните социално-икономически условия.
Снимка: pixabay
 Барак Обама: Америка иска политика, която обединява хората
 До 200 евро ваучери за храна ще могат да дават работодателите
 Илияна Йотова за Карлос Насар: Титаничен!
 ГЕРБ-СДС: Правителството е ръководено от “констататори”
 10 любопитни синдрома: №3 Синдром на патологичното шегуване
 Какви са причините норовирусният гастроентерит да е особено опасен след 80-годишна възраст?
 Деца, родители и лекари се събират в Плевен на национална среща за диабета
 Тъмни кръгове под очите - защо кремът невинаги може да ги премахне?

 продава, Двустаен апартамент, 62 m2 Пловдив, Южен, 129000 EUR
 продава, Тристаен апартамент, 81 m2 Пловдив, Южен, 175000 EUR
 продава, Къща, 170 m2 Пловдив, Беломорски, 224999 EUR
 продава, Многостаен апартамент, 118 m2 Пловдив, Кършияка, 164999 EUR
 продава, Заведение, 832 m2 Пловдив, Център, 832000 EUR
 Тайният чат на 1200 AI агента: Конспирация, хакване и ново ниво
 Живот от Марс? Бактерии оцеляха при космически полет и навлизане в атмосферата
 Емоциите не са това, което изпитваме, а спектакъл за околните, твърдят невроучени
 Древни тайни от Андите: Как инките са упоявали децата преди жертвоприношение

 Ваучери за храна до 200 евро месечно, сумата над 102,26 евро ще се облага със 7% данък
 TUI планира мащабен маратон и нови инвестиции в България
 ЕРП Север възстанови тока в пет населени места край Шабла след бурите
 Разкриха извършителите на две кражби от домове във Варна
 Първан Симеонов: На изборите за президент не е регистрирана "млада вълна"
 Ще станат ли арабските партии в Израел потенциален балансьор на властта?
 Pandora леко повиши прогнозите си и ускорява пускането на нови продукти
 Шведската централна банка повиши лихвите за първи път от 2023 г. насам
 Частните компании в САЩ са разкрили 86 хил. нови работни места през октомври