


 Новините ON AIR
 Радио ON AIR
 Времето


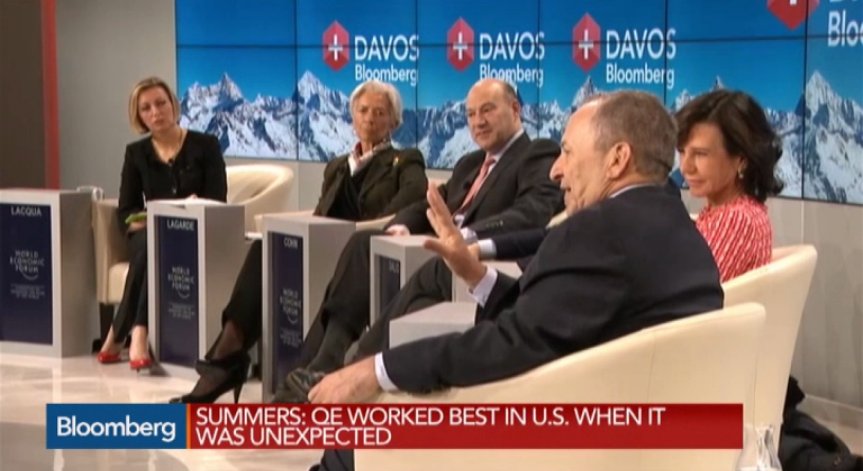
Аз съм изцяло за европейското вливане на ликвидност. Рисковете да направите прекалено малко са много по-големи от тези да направите прекалено много.
Дефлацията и стагнацията са макроикономическите заплахи на нашето време. След като казах това, мисля, че би било грешка да предположим, че вливането на ликвидност е панацея за Европа или че само то ще бъде достатъчно.
Има няколко различния, които си струва да отбележа в сравнение с опита в САЩ.
Вливането на ликвидност в САЩ беше най-ефективно в самото начало, когато пазарите нефункционираха толкова добре, колкото днес в Европа.
Вливането на ликвидност даваше добри резултати в САЩ, когато дългосрочните лихви бяха в рейнджа от 3%, но не и при дългосрочни лихви в рейнджа около 40 базисни пункта.
Вливането на ликвидност проработи най-добре в Съединените щати, когато то беше неочаквано, а не когато беше широко прогнозирано.
Вливането на ликвидност сработи най-добре в Съединените щати, защото то работеше през капиталовите пазари, докато голяма част от кредитирането в Европа се случва чрез банките, които както Ана обясни, работят по-тромаво заради регулаторни процедури.
Така че според мен имаме пълно основание да очакваме, че вливането на ликвидност в Европа ще има по-малък ефект в сегашния контекст, отколкото в Съединените щати.
Но си мисля, че историята в Съединените щати е по-сложна, отколкото понякога е представяна.
Всички в Давос преди година не се съмняваха, че със забавянето на програмата за вливане на ликвидност в САЩ и ускоряването на растежа в страната, доходността по американските правителствени облигации може да се повиши рязко от нивата около 3%.
Малък процент анализатори, включително Рей, бяха на мнение, че по-сериозните проблеми са свързани с появата на дефлация. И те се оказаха прави.
Ще припомня на всички в Съединените щати и именно за това си мисля, че монетарната политика трябва да остане разхлабена, че ако погледнете на пост военния период фактите са следните – първо, никой, никоя институция, нито МВФ, нито американското правителство, никой, никога не е успявал да предвиди, която и да е от рецесиите година по-рано. Никога.
И въпреки това рецесии от време на време се случват. Това е първият факт.
Вторият факт е, че когато те се случват, средно на всеки 7 години, Фед се налага да понижи основните лихви с 3 до 4 процентни пункта или повече, за да се справи със съответната рецесия.
Смятате ли че сме близо до момент, в който ще разполагаме с опцията да свалим лихвите с 3 до 4 процентни пункта следващия път, когато проблемът се появи.
Не мисля така и ако погледнете прогнозните графики, пазарът също не мисли така.
Така че трябва да признаем, че ерата, в която намесата на централните банки би могла да обуславя глобалната стратегия за растеж, е към своя край и че трябва да преминем към по-широк спектър от стратегии, някои от които са свързани с банковата политика, а други със структурните реформи, въпреки че много от структурните реформи решават проблеми в предлагането, докато много от проблемите са свързани с търсенето.
Така че ние трябва да постъпим стратегически по отношение на структурните реформи.
Също така от ключово значение е и директната подкрепа за инвестициите както в публичния, така и в частния сектор.
 Експерти: Путин изпитва устойчивостта на Европа с фалшиви бомбени заплахи
 Българин застана начело на Световната строителна асоциация
 Времето утре: Дъждовете намаляват, градусите не се покачват
 Спешно ремонтират пътя София - Перник през Владая, 25 дни ще е затворен
 Нарушен транспорт на холестерол насочва към нова мишена за лечение при Паркинсон
 10 любопитни синдрома: №3 Синдром на патологичното шегуване
 Какви са причините норовирусният гастроентерит да е особено опасен след 80-годишна възраст?
 Деца, родители и лекари се събират в Плевен на национална среща за диабета

 продава, Двустаен апартамент, 62 m2 Пловдив, Южен, 129000 EUR
 продава, Тристаен апартамент, 81 m2 Пловдив, Южен, 175000 EUR
 продава, Къща, 170 m2 Пловдив, Беломорски, 224999 EUR
 продава, Многостаен апартамент, 118 m2 Пловдив, Кършияка, 164999 EUR
 продава, Заведение, 832 m2 Пловдив, Център, 832000 EUR
 Мистериозен радиосигнал от дълбокия космос озадачи учените
 Тайният чат на 1200 AI агента: Конспирация, хакване и ново ниво
 Живот от Марс? Бактерии оцеляха при космически полет и навлизане в атмосферата
 Емоциите не са това, което изпитваме, а спектакъл за околните, твърдят невроучени

 Компенсират семейства във Варна за липса на места в детските градини
 Ваучери за храна до 200 евро месечно, сумата над 102,26 евро ще се облага със 7% данък
 TUI планира мащабен маратон и нови инвестиции в България
 ЕРП Север възстанови тока в пет населени места край Шабла след бурите
 Разкриха извършителите на две кражби от домове във Варна
 Големите технологични компании вече наемат лобисти сред демократите
 „Елана Агрокредит“ започва първата процедура по обратно изкупуване на собствени акции
 Полупразните хранилища в Европа от есента са предизвикателство за цената на газа и догодина
 Dow Jones се изстреля с 1000 пункта след победата на демократите на изборите в САЩ*

преди 11 години