Новините ON AIR
 Радио ON AIR
 Времето


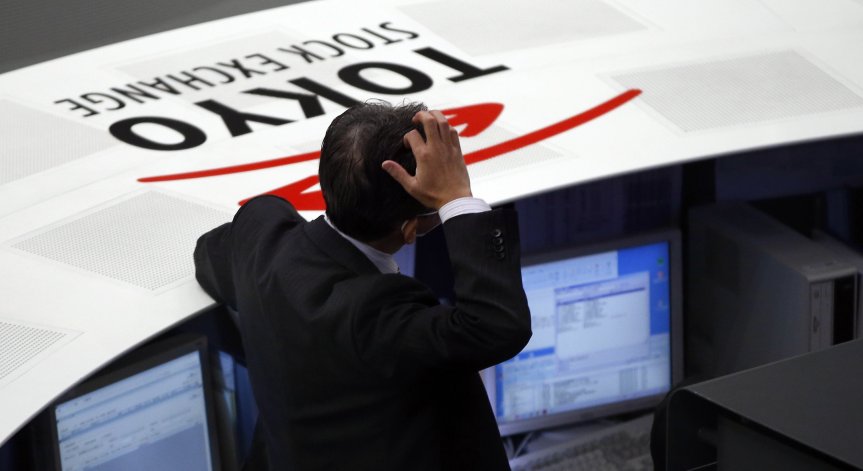
Японските акции от доста време се радват на анализи, които сочат растеж, но след повишението от близо 60% през 2013г. всеобщата популярност все повече им се изплъзва.
„Вече се свърши“ заяви Джо Магиър, старши анализатор в австралийския The Motley Fool. “Видяхме вече как се направиха доста лесни пари” каза той пред CNBC. “Неразумна стратегия е да доверяваме на стока, която се е повишила с над 50% през последната година”.
Той не е единственият, който се отнася с недоверие към Nikkei тази година.
„Свалихме рейтинга му до неутрален. Индексът все още може да се повишава, но не и с изпреварващите останалите пазари темпове, които наблюдавахме“ заяви хартмут Исел, ръководител в поделението за управление на активи в UBS.
Все пак, общият консенсус е за още печалби. 34% от фонд мениджърите присъстваха на японския пазар през декември – най-високата стойност от май 2006 г. според изследване на мениджърите на фондове на Bank of America Meryl Lynch.
Признаците на охлаждане обаче са на лице след главоломното издигане на Nikkei, което го превърна в най-добре представящия се водещ борсов индекс в глобален план през 2013 година. Това се случи на фона на очакванията, че японската централна банка ще продължава да поддържа политиката си на евтини пари, което най-вероятно ще отслаби йената и ще подсили акциите.
Инвеститорите все още таят надежда, че Япония ще победи в продължаващата няколко десетилетия борба с дефлацията и замиращата си икономика. „Абеномиката“ - система от политики, представени от премира Шинзо Абе, целящи да дадат свеж старт на икономиката – помогнаха на страната през ноември да достигне до инфлация от 1,2% на годишна база. Това е най-високата стойност за последните пет години.
Обявеният през април план на японската централна банка да започне програма на масивни количествени улеснения изигра ключова роля при повишаването на стойността на акциите и поевтиняването на йената.
„Ако щедрата монетарна политика наистина успее да доведе до реален растеж, говорим за съвсем друга ситуация – тогава ще съм много по-заинтересован“ каза Магиър. „Истината е, обаче, че страната все още има огромен дълг, от който много трудно ще се освободи. Фирмите в Япония също така не се справят особено добре в управлението на капитала“, обяснява той.
Скептично настроените към Япония изтъкват и заплануването увеличение в данъка върху потреблението от 5% на 8% през април. Очаква се то да намали потребителските разходи, което от своя страна ще намали корпоративните печалби.
„Вярваме, че това ще накара японската централна банка да продължи да печата пари“, казва Исел. „Следователно йената ще продължи да спада. В това сме доста сигурни. Има обаче доста икономически пречки, понеже в Япония видяхме доста изтеглено напред потребление. Когато данъкът бъде повишен, ще се появява и пропаст, което ще доведе до несигурност по отношение на якциите.“ каза той, добавяйки, че предпочита да оперира в Япония през валутата.
Дори и тези, които все още са настроени положително към японските акции звучат доста притеснени.
„На Япония не може да се залага дългосрочно.“ заяви Стивън Шеунг, ръководител инвестиционни стратегии в SHK Private пред CNBC.
“Съдейки по това, което виждаме досега от Абеномиката, нито смятаме, че ще увеличи дългосрочната конкурентоспособност на Япония, нито че тя ще внесе някаква фундаментална стойност в икономиката“ каза той.
Той съветва да се купува на японския пазар при хеджиране на йената. „Основната цел на централната банка за 2014 г. е увеличаване на паричните стимули“, което ще увеличи очакванията за инфлация, добавя той.
„Това са обстоятелствата, които ще помогнат на инвеститорите да преструктурират позициите си от японски държавни ценни книжа в японски акции. Стимулите на централната банка също така ще подкрепят по-високите от средното нива на оценка на японските акции“, каза той.
Шеунг обаче ограничава своето участие като планира да се придържа само към дългосрочни акции- къса йени докато Nikkei 225 достигне 18 000 пункта, а щатският долар се повиши до поне 112 йени.
Повече за японската икономика вижте в материала на Bloomberg!


 Утре Министерски съвет гледа проектобюджета
 Мая Манолова: Шефовете на търговските вериги се самозабравиха
 Румъния разкритикува неприемливите атаки с дронове срещу кораби в Черно море
 Ако бъде избрана: Марин Льо Пен готова да изолира Франция от Европа
 Инсулинова резистентност: говорим за нея, но разпознаваме ли предиабета?
 Международни и наши светила представиха новите препоръки за лечение на диабет у нас
 Ретинопатия на недоносеността: защо е важен прегледът на най-малките?
 Лаеща кашлица и затруднено дишане при детето може да са признаци на круп

 продава, Тристаен апартамент, 95 m2 София, Люлин 9, 219950 EUR
 продава, Четиристаен апартамент, 135 m2 София, Център, 424000 EUR
 продава, Офис, 97 m2 София, Изток, 410000 EUR
 продава, Двустаен апартамент, 97 m2 София, Изток, 410000 EUR
 SpaceX изстреля амбициозната мисия Flight 15 на Starship: Появи се проблем
 Китайски хуманоидни роботи обраха овациите на Web Summit 2026 в Лисабон
 Илън Мъск изрази тревога от липсата на признаци за извънземен живот
 НЛО с форма на медуза бе забелязано над военна база в САЩ

 3059 евро средна заплата в медиите, едва 908 евро в хотелите и ресторантите
 Учени: Затлъстяването при хората не винаги означава лошо здраве
 Крум Зарков: Бюджет 2027 е разочароващ
 Шофьорът, обърнал се по таван на пътя "Виница" - "Св. св. Константин и Елена", е с 2,30 промила алкохол
 Пореден инцидент във Варна: Трима студенти катастрофира тежко на бул. "Княз Борис"
 Какво очаква Goldman Sachs за европейските акции през 2027 г.?
 Кнот: ЕЦБ не може да замени разумната фискална политика
 Урокът от фалита на Гърция, който Европа още не е научила
 Волатилността на пазарите засилва аргументите в подкрепа на твърдите активи