Новините ON AIR
 Радио ON AIR
 Времето


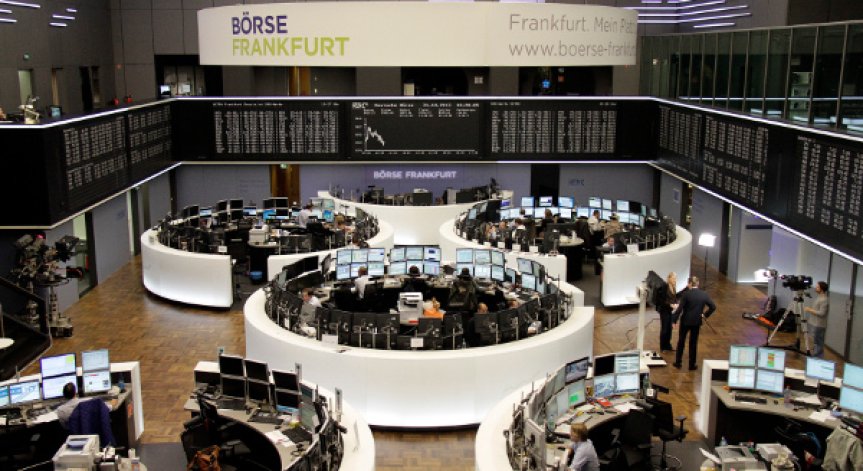
За пореден път пазарите се оказват трудно предвидими: в продължение на месеци инвеститорите се опасяваха, че централната банка на САЩ ще намали политика на евтини пари и с това може да намали ликвидността на фондовия пазар. Защото в края на краищата именно преди всичко лесните пари са онова, което направляваше индексите на фондовите пазари по целия свят от рекорд на рекорд. Затова и страхът от края на тази политика е доста голям. Отново и отново горещо се дискутираше въпросът за това как и кога ще се случи това. И всеки път, когато се намекваше за подобно решение, цените на акциите се придвижваха в обратна посока.
В четвъртък страховитото събитие действително настъпи: отиващият си ръководител на Федералния резерв на САЩ Бен Бернанке обяви началото на края на ултрахлабавата парична политика. Федералният резерв ще ограничи гигантското по размер месечно изкупуване на американски облигации от януари с 10 милиарда долара до 75 милиарда долара.
Опак свят? Не, инвеститорите не обичат спекулации, те предпочитат ясни факти. Фактът, че Фед ще забави в един момент програмата, работеща в световен мащаб, в крайна сметка бе известен и дългоочакван. Сега инвеститорите вече знаят как и кога. Яснотата е добро нещо, поне за борсите. Такова е и важното послание зад намаляването на покупките на облигации, че стимулите са все още достатъчно високи и че американската икономика се възстановява по устойчив начин. Подобни съображения водят винаги до по-високи цени на акциите.
Примерът напомня на мъдър цитат на ветерана на фондовите пазари Андре Костолани: „На фондовия пазар две по две не прави четири, а пет минус едно", казва роденият в Унгария Костолани. "Просто трябват здрави нерви, търпение и пари, за да се издържи до минус едно“.
Пазарните експерти могат да спечелят много от тази поговорка. "Фондовите пазари се считат от много за ирационални, нелогични събития, особено в краткосрочен план", казва Кристоф Брунс, съсобственик на компанията Loys.
Това важи особено за отделни акции. Брунс цитира примери: Както показва уволнението на главния изпълнителен директор Петер Льошер в Siemens, такова действие може да бъде аплодирано от фондовия пазар, въпреки че и назначението му преди това също доведе до положителни реакции. Фирмените поглъщания понякога се посрещат с радост от инвеститорите, какъвто бе случаят с Vodafone и Mannesmann, но в някои случаи се приемат и като бедствие – както в случая на Daimler и Chrysler. Също така, съкращения на служителите понякога се приемат като мярка за съкращаване на разходите, а понякога дилърите се страхуват за нови загуби заради отслабен капацитет . "Това показва липсата на линейност на фондовия пазар, която Андре Костолани обозначава със своето пет минус едно", казва Брунс. „Само когато обърканият и противоречив гъсталак на краткосрочните явления изтънява, тогава се появява и ясна представа за дългосрочния разум на фондовия пазар".
Повече за очакванията за тренда на пазарите през 2014 г. вижте във видео материала на Bloomberg.


 Среща на Тръмп, Путин и Си: Възможна ли е нова Ялта без Украйна и Европа?
 Шамар за Съсекс: Кейт не ги покани на коледна служба
 Утре Министерски съвет гледа проектобюджета
 Мая Манолова: Шефовете на търговските вериги се самозабравиха
 Инсулинова резистентност: говорим за нея, но разпознаваме ли предиабета?
 Международни и наши светила представиха новите препоръки за лечение на диабет у нас
 Ретинопатия на недоносеността: защо е важен прегледът на най-малките?
 Лаеща кашлица и затруднено дишане при детето може да са признаци на круп

 дава под наем, Офис, 429 m2 София, Левски Г, 3089 EUR
 продава, Парцел, 195 m2 Пловдив област, гр.Асеновград, 0 EUR
 продава, Двустаен апартамент, 84 m2 София, Лагера, 245000 EUR
 продава, Двустаен апартамент, 70 m2 Пловдив, Кършияка, 108000 EUR
 продава, Двустаен апартамент, 78 m2 София, Манастирски ливади Изток, 199680 EUR
 SpaceX изстреля амбициозната мисия Flight 15 на Starship: Появи се проблем
 Китайски хуманоидни роботи обраха овациите на Web Summit 2026 в Лисабон
 Илън Мъск изрази тревога от липсата на признаци за извънземен живот
 НЛО с форма на медуза бе забелязано над военна база в САЩ

 3059 евро средна заплата в медиите, едва 908 евро в хотелите и ресторантите
 Учени: Затлъстяването при хората не винаги означава лошо здраве
 Крум Зарков: Бюджет 2027 е разочароващ
 Шофьорът, обърнал се по таван на пътя "Виница" - "Св. св. Константин и Елена", е с 2,30 промила алкохол
 Пореден инцидент във Варна: Трима студенти катастрофира тежко на бул. "Княз Борис"
 Какво очаква Goldman Sachs за европейските акции през 2027 г.?
 Кнот: ЕЦБ не може да замени разумната фискална политика
 Урокът от фалита на Гърция, който Европа още не е научила
 Волатилността на пазарите засилва аргументите в подкрепа на твърдите активи