Новините ON AIR
 Радио ON AIR
 Времето


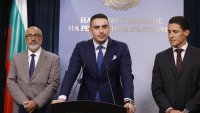
"Прогресивна България" предлага законодателни изменения за затягане на контрола върху компаниите за бързи кредити, ограничаване на разходите по заемите и по-добра защита на потребителите. Предложенията бяха представени от депутатите Константин Проданов, Здравко Марков и Стефан Белчев.
Константин Проданов съобщи, че през последните две седмици са проведени активни разговори с представители на браншови и потребителски организации. Той посочи, че основният приоритет е секторът да работи по-прозрачно, а хората, които теглят заеми, да получат по-силна защита.
"Надявам се, че в някакъв момент ще живеем в държава, в която хората няма да имат нужда да живеят от заплата до заплата и да прибягват до бързи кредити. На този етап обаче това е факт", заяви Проданов.
Задължителна проверка на кредитоспособността
Сред ключовите предложения е въвеждането на задължителна проверка на кредитоспособността на всеки кандидат за заем. Ако кредиторът не извърши такава оценка, договорът ще се счита за недействителен, а потребителят ще трябва да върне само получената сума, без да дължи лихви и неустойки.
Предвижда се към Комисията за защита на потребителите (КЗП) да бъде създаден публичен регистър на неравноправните клаузи. Съдилищата ще трябва да изпращат на комисията решенията си, с които са установени нарушения в договори за потребителски кредити.
При повтарящи се нарушения КЗП ще сезира Българската народна банка с искане съответната финансова институция да бъде заличена от регистъра.
Друга промяна засяга предсрочната изискуемост на заемите. Тя ще може да бъде обявявана при наличие на поне две просрочени вноски и след отправяне на 30-дневно предизвестие.
Мярката цели да ограничи начисляването на наказателни лихви върху целия оставащ дълг.
Максимум 20% оскъпяване през първия месец
За малките заеми, чийто размер е до две минимални работни заплати, се предлага максималното оскъпяване през първия месец да не надхвърля 20% от главницата. Впоследствие допустимите разходи ще се увеличават постепенно до достигане на установения в закона лимит.
"За един месец максимумът, който може да бъде начислен, не само като лихва, а като всички разходи по кредита, е 20%. Това включва абсолютно всичко", подчерта Проданов.
Той отрече твърденията, че се планира премахване на законовия таван за оскъпяване на кредитите. По думите му в момента ограниченията често се заобикалят чрез начисляване на различни допълнителни такси и комисиони.
С предложените изменения ще бъде забранено отделното заплащане на услуги като разглеждане на заявления, оценка на кредитоспособността, одобряване и обслужване на заем.
По-висок капитал и ограничения за кредитните компании
Здравко Марков представи предложенията за пресичане на нелоялните практики при отпускането и събирането на бързи кредити. Една от мерките е премахването на франчайз модела, който според него позволява на пазара да навлизат оператори без достатъчно ефективен контрол.
"Край на гаражните оператори, край на тези, които от днес за утре започват да отпускат бързи кредити, и край на тези, които тормозят българските граждани", заяви Марков.
Според предложенията хора, осъждани за умишлени престъпления от общ характер, няма да могат да заемат длъжности в дружества, които отпускат кредити или се занимават с обработване и събиране на подобни вземания.
Минималният капитал на кредитните компании се предлага да нарасне от 500 000 евро на 2 милиона евро. Предвижда се също забрана за използването на записи на заповед при заеми до 5000 евро.
Колекторите няма да могат да търсят длъжници през нощта
Ограничения ще бъдат въведени и за действията на колекторските компании. Те няма да могат да търсят длъжници между 20:00 и 8:00 часа. Предвиждат се и правила за отпускането на бързи кредити през нощта и непосредствено след загуби от хазарт.
Непълнолетните ще могат да получават такова финансиране само при изрично съгласие от родителите си.
Марков отбеляза, че предложенията са насочени срещу практики, които по думите му засягат над един милион българи, ползващи този вид финансови услуги.
Ограничават достъпа до лични данни
Стефан Белчев представи мерките, свързани със защитата на личната информация. От "Прогресивна България" предлагат да бъде премахната възможността небанковите финансови институции да получават достъп до чувствителни лични данни чрез системата RegiX.
Вместо това гражданите ще могат самостоятелно да предоставят информация за доходите си чрез безплатна електронна услуга на Националната агенция за приходите. Достъпът до нея ще става с персонален идентификационен код или електронен подпис. Данните ще се изпращат директно до избрания кредитор, без да се разкрива информация за семейните връзки на потребителя.
Регистър за доброволен отказ от кредити
Белчев обяви и идея за създаване на регистър към КЗП, в който гражданите доброволно да заявяват отказ от теглене на кредити. Вписването ще им позволява да блокират възможността да бъдат отпускани нови заеми на тяхно име.
Кредитните дружества ще бъдат длъжни да проверяват регистъра преди отпускането на финансиране. Ако бъде нарушена забраната, договорът ще бъде недействителен, а компанията ще подлежи на санкции.
Друго предложение предвижда фирмите за бързи кредити да получат достъп до регистъра на хазартно уязвимите лица, поддържан от НАП. Вписването в него няма автоматично да означава отказ за отпускане на заем, но ще бъде фактор при преценката на финансовите възможности на кандидата.
Проданов подчерта, че с подготвяните промени се търси баланс между защитата на потребителите и възможността легалните кредитни компании да продължат да работят. Целта е хората да не бъдат принуждавани да търсят финансиране от нерегулирани източници.
Снимка: БГНЕС
 Бившият шеф на ВиК-Бургас остава под домашен арест
 Цената на горивото удари и Тръмп: Стана по-скъпо да пътува със "Звяра"
 ПБ: По-строги правила за отпускане на потребителски кредити
 Израел недоволен от Нобела за мир: Гьобелс сигурно ръкопляска от ада
 Гонорея - защо е важно ранното откриване?
 Как се променят хормоните по време на цикъл?
 Моите здравни права: Какви са правата ни при спешно състояние?
 България отбелязва Европейския ден на донорството със стотици чакащи и единици донори

 продава, Едностаен апартамент, 70 m2 Пловдив област, с.Васил Левски, 67500 EUR
 дава под наем, Двустаен апартамент, 79 m2 София, Център, 890 EUR
 дава под наем, Тристаен апартамент, 80 m2 София, Студентски Град, 650 EUR
 продава, Двустаен апартамент, 50 m2 Варна, Чайка, 159900 EUR
 дава под наем, Къща, 60 m2 София, Мърчаево (с.), 750 EUR
 Астрономи откриха рекордно мощна радиогалактика от зората на Вселената
 Стволови клетки се завърнаха от космоса в помощ на борбата с рака
 Учени разкриха причината за образуването на загадъчен облак на Марс
 AI вече разпознава стареенето на мозъка по гласа

 Изпълкомът на БФС се събира в понеделник
 Иван Иванов е на полуфиналите в Италия
 Шофьор загина, след като се блъсна в ограда на къща край Бургас
 Хороскоп за 10 октомври 2026
 "Розова панделка“ в Морската градина в подкрепа на ранната диагностика на рака на гърдата
 В какво инвестират българите?
 Nasdaq се покачва с възстановяването на технологичния сектор след разпродажбите*
 ЕЦБ се стреми към широко използване на дигиталното евро още от първото му емитиране
 Б. Бангеев: Банковият ни сектор трябва да подкрепи инвестиции в производителност и публична инфраструктура